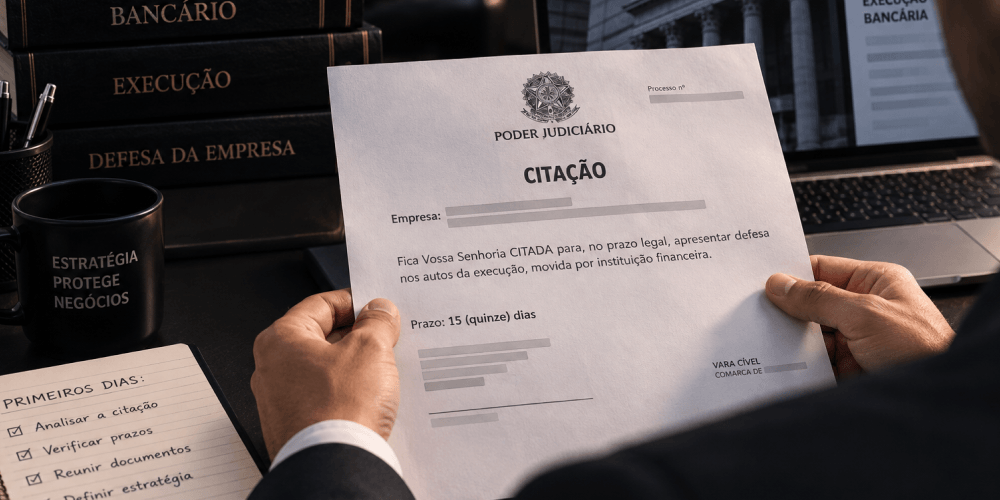
O oficial de justiça entrega o mandado, ou a citação chega pelo correio, e a empresa descobre que o banco ajuizou uma execução bancária. Os próximos dias definem boa parte do resultado. Este artigo explica o que acontece a partir da citação e o que precisa ser feito.
Neste artigo
Por que a execução bancária começa sem discutir a dívida
Grande parte dos contratos bancários empresariais é formalizada por cédula de crédito bancário, que a Lei 10.931/2004 define como título executivo extrajudicial. Confissões de dívida assinadas com duas testemunhas também têm essa natureza. Isso permite ao banco ir direto à execução, sem discutir antes se a dívida existe.
Os prazos que começam a correr
- 3 dias para pagamento voluntário, contados da citação, conforme o artigo 829 do Código de Processo Civil. Se não houver pagamento, o oficial pode penhorar bens.
- 15 dias para apresentar embargos à execução, contados da juntada do mandado de citação, conforme o artigo 915. Os embargos são a principal defesa do devedor.
Esses prazos não se prorrogam por negociação em andamento. Conversar com o banco enquanto o prazo corre, sem apresentar defesa, é um erro frequente.
O risco de bloqueio de contas
O credor pode pedir a penhora de dinheiro por meio do Sisbajud, sistema que permite bloquear valores em contas bancárias. O bloqueio costuma acontecer sem aviso prévio. Existem limites e impenhorabilidades previstos no artigo 833 do CPC, e é possível pedir o desbloqueio de valores essenciais à operação, mas isso exige atuação rápida e fundamentada.
O que os embargos podem discutir
- Excesso de execução: quando o valor cobrado é superior ao devido, por juros acima da média de mercado, capitalização indevida, tarifas ou encargos moratórios cumulados. Nesse caso, o embargante deve apresentar o valor que entende correto, com memória de cálculo.
- Nulidade do título: ausência de requisitos formais, falta de assinatura, ausência de planilha de evolução do débito exigida pela lei.
- Ilegitimidade ou irregularidade das garantias: avais e fianças prestados de forma inválida.
- Pagamentos não considerados na planilha do credor.
Os embargos, em regra, não suspendem a execução. A suspensão pode ser pedida quando há garantia do juízo e risco de dano grave, o que precisa ser demonstrado.
Outros instrumentos de defesa
Além dos embargos, existem a exceção de pré-executividade, para matérias que podem ser conhecidas de ofício e não exigem prova, e os pedidos de impenhorabilidade e substituição de penhora. A escolha depende do caso e do momento processual.
O que evitar
- Ignorar a citação esperando que a negociação resolva. O prazo dos embargos não espera.
- Esvaziar contas ou transferir bens após a citação. Além de configurar fraude à execução, expõe os sócios.
- Assinar acordo no processo sem análise do valor executado. Acordos homologados judicialmente têm força de sentença.
- Deixar de comparecer a audiências ou de responder intimações.
A execução pode terminar em acordo?
Sim, e frequentemente termina. A diferença é a posição de cada parte na mesa. Uma empresa que apresentou embargos consistentes, apontou excesso de execução e protegeu seus ativos negocia em condições muito diferentes de uma empresa que apenas recebeu a citação e ficou parada.
A execução bancária é o momento de maior risco patrimonial da relação com o banco. Também é o momento em que a atuação técnica faz mais diferença.
Em resumo: a execução bancária tem prazos curtos e o bloqueio de valores pode vir sem aviso. Na execução bancária, a defesa apresentada no prazo é o que muda a posição da empresa na negociação.
Continue lendo
- Bloqueio de conta da empresa pelo Sisbajud: como funciona e o que pode ser feito
- Ação revisional de contrato bancário: quando vale a pena para a empresa
- Mais artigos na categoria Execução.
Este conteúdo tem caráter informativo e não substitui a análise individual do caso.