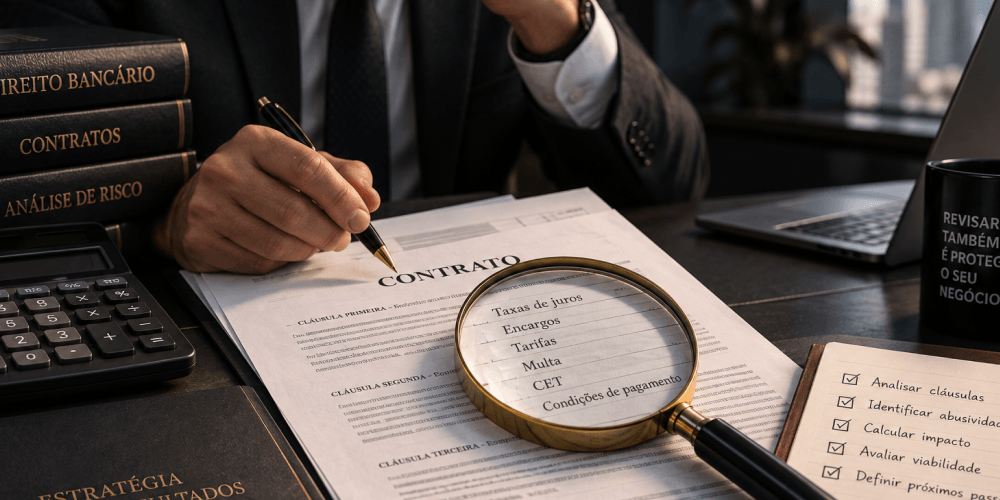
A ação revisional é o instrumento pelo qual o devedor pede ao Judiciário que analise as cláusulas do contrato bancário e recalcule o saldo com os encargos legais. É uma medida séria, com custo e prazo, e por isso deve ser usada quando há fundamento concreto. Este artigo explica o que ela alcança, o que não alcança e como decidir.
Neste artigo
O que a ação revisional pode rever
- Taxa de juros substancialmente superior à média de mercado divulgada pelo Banco Central para a modalidade e o período.
- Capitalização mensal sem pactuação expressa, nos termos das Súmulas 539 e 541 do STJ.
- Comissão de permanência cumulada com juros de mora, multa ou correção monetária.
- Tarifas sem previsão contratual, sem serviço correspondente ou em desacordo com a regulamentação do Conselho Monetário Nacional.
- Venda casada, como seguros e títulos de capitalização embutidos na operação.
- Renegociações anteriores que incorporaram saldos já viciados. A Súmula 286 do STJ autoriza a revisão da cadeia de contratos.
O que a revisão não faz
Ela não anula a dívida, não transforma juros bancários em juros de 1% ao mês por regra automática e não suspende, por si só, a cobrança. Anúncios que prometem “reduzir a dívida em 70%” costumam ignorar que o resultado depende inteiramente da distância entre o contrato e os parâmetros legais.
Como avaliar se vale a pena
1. Cálculo prévio
Antes de qualquer ação, um cálculo comparativo estima o saldo devedor com os encargos contratados e com os encargos que seriam aplicáveis após a revisão. A diferença é o ganho potencial. Se for pequena, a ação não se justifica.
2. Estágio da dívida
A revisional pode ser proposta com o contrato em dia, em atraso ou já em execução. Quando há execução em curso, a discussão costuma acontecer nos embargos à execução, que têm prazo de 15 dias contados da citação. Perder esse prazo reduz as possibilidades de defesa.
3. Garantias envolvidas
Em contratos com alienação fiduciária, o credor pode buscar a retomada do bem enquanto a discussão corre. A estratégia precisa considerar medidas para proteger o bem ou depositar valores incontroversos.
4. Objetivo final
Muitas vezes a ação revisional é usada como instrumento de negociação. Com o cálculo em mãos e a discussão judicial instaurada, o banco passa a avaliar o risco de perder parte do crédito e reabre a mesa.
Como funciona o processo
Após o ajuizamento, o banco é citado e apresenta contestação. Em geral há perícia contábil para apurar o saldo com os critérios que o juiz definir. A sentença fixa os encargos aplicáveis e determina o recálculo. O prazo varia conforme a comarca e a complexidade, e frequentemente há recurso.
Pode parar de pagar durante a ação?
Como regra, não. A jurisprudência do STJ condiciona a suspensão dos efeitos da mora à demonstração de abusividade com base em jurisprudência consolidada e ao depósito do valor incontroverso ou prestação de garantia. Sem isso, a inadimplência permanece e pode gerar negativação e vencimento antecipado.
Documentos necessários
- Contratos e aditivos, inclusive de renegociações anteriores.
- Extratos e planilhas de evolução do saldo devedor.
- Comprovantes de pagamento.
- Notificações, protestos e eventuais peças processuais.
Se o banco não fornece os contratos, é possível exigi-los, inclusive judicialmente. A instituição tem o dever de exibir os documentos da relação contratual.
A ação revisional é uma ferramenta, não um atalho. Bem indicada, reduz a dívida ao que é efetivamente devido. Mal indicada, gera custo e frustração.
Em resumo: a ação revisional funciona quando há distância concreta entre o contrato e os parâmetros legais. Uma ação revisional sem cálculo prévio tende a gerar custo sem resultado.
Continue lendo
- Juros abusivos em contrato bancário empresarial: como identificar e o que diz o STJ
- A empresa recebeu citação em execução bancária: o que fazer nos primeiros dias
- Mais artigos na categoria Revisão de contratos.
Este conteúdo tem caráter informativo e não substitui a análise individual do caso.