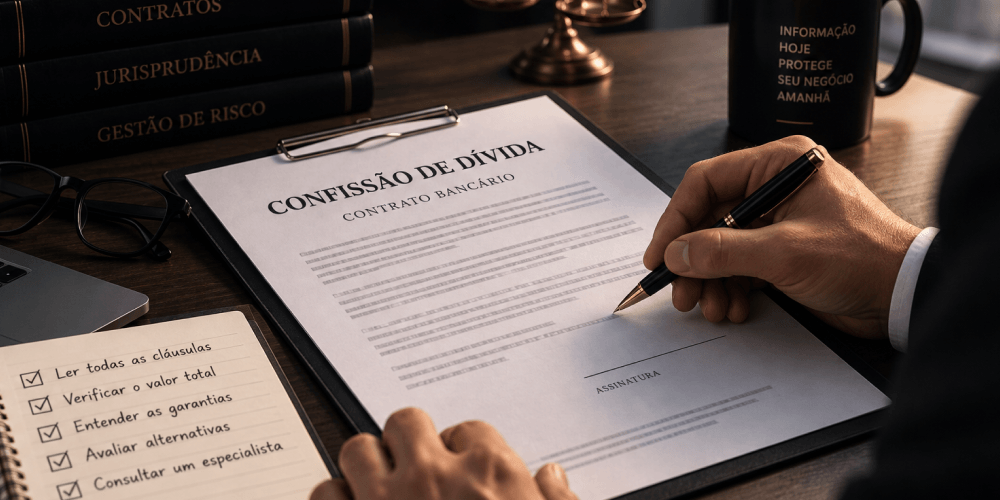

Depois de meses de atraso, o gerente finalmente apresenta uma proposta: juntar todos os contratos da empresa em uma única dívida, com parcelas menores e prazo maior. Para isso, basta assinar um termo de confissão de dívida. O empresário sente alívio e quer assinar logo, antes que o banco mude de ideia. Mas, no meio das páginas, há cláusulas que dizem que a empresa reconhece o valor como certo, renuncia a qualquer discussão e oferece novas garantias.
A confissão de dívida é um dos documentos mais comuns na renegociação bancária, e também um dos que mais exigem atenção. Ela pode ser uma boa saída para reorganizar o caixa, desde que a empresa entenda o que está assinando. Neste artigo, explicamos o que conferir antes da assinatura e o que ainda pode ser discutido depois.
O que é a confissão de dívida
É um documento em que a empresa declara que deve um determinado valor ao banco e se compromete a pagá-lo em novas condições. Às vezes ele vem com o nome de “instrumento particular de confissão e renegociação de dívida”; outras vezes, a renegociação é feita por meio de uma nova Cédula de Crédito Bancário. Em qualquer formato, o efeito prático é parecido: o banco passa a ter um título novo, com valor definido, que permite cobrar diretamente por execução se as parcelas não forem pagas.
Além disso, ao reconhecer a dívida, a empresa reinicia a contagem do prazo de prescrição. Ou seja, uma dívida antiga, que talvez estivesse perto de prescrever, ganha um novo prazo.
O que conferir antes de assinar
1. O valor confessado
Peça a planilha que deu origem ao número: quais contratos foram somados, qual o saldo de cada um, quais juros e encargos foram aplicados e se os pagamentos já feitos foram descontados. Um erro aqui passa a fazer parte da nova dívida.
2. Se há novação
Novação é quando a dívida antiga é extinta e substituída por uma nova. Para que isso aconteça, a intenção precisa estar clara no documento. A diferença é importante: na novação, as garantias e as condições dos contratos antigos podem deixar de valer, e tudo passa a seguir o novo contrato. Sem novação, as dívidas antigas continuam existindo e a renegociação apenas muda a forma de pagar.
3. Cláusulas de renúncia e quitação
Muitos termos trazem frases como “a devedora reconhece a dívida como líquida, certa e exigível e renuncia a qualquer discussão sobre os contratos anteriores”. Esse tipo de cláusula não elimina todos os direitos da empresa, mas pode ser usado pelo banco como argumento depois. Vale tentar retirar ou limitar a redação antes de assinar.
4. As garantias
A renegociação costuma vir acompanhada de pedidos de garantias novas: imóvel em alienação fiduciária, cessão de recebíveis, trava de cartões, aplicações financeiras bloqueadas. Cada uma delas aumenta o poder do banco sobre o patrimônio e o caixa. Confira se a garantia pedida é proporcional à dívida e o que acontece com ela em caso de atraso.
5. Os avalistas e fiadores
Veja quem assina como avalista ou fiador. Muitas vezes o banco aproveita a renegociação para incluir sócios que não eram garantidores, ou os cônjuges deles. Também é importante saber que, se houver novação sem o consentimento de um fiador antigo, ele pode deixar de responder pela dívida.
6. Os encargos
Leia com atenção a taxa de juros, a forma de capitalização, o Custo Efetivo Total, a multa por atraso, os juros de mora e qualquer outro encargo previsto para o caso de inadimplência. Compare com os contratos antigos e com o que a empresa consegue pagar.
7. Vencimento antecipado e atraso
Muitos termos preveem que um único atraso faz vencer toda a dívida de uma vez. Alguns ligam a renegociação a outros contratos, de forma que o atraso em um derruba todos. Saber disso antes evita surpresas.
8. Seguros e produtos embutidos
Confira se a renegociação inclui seguro, título de capitalização ou outro produto que não foi pedido. Condicionar a renegociação à compra de outro produto pode configurar venda casada.
Exemplos por tipo de negócio
Comércio. Uma loja junta capital de giro e cheque especial em uma confissão de dívida e, para isso, aceita a trava das vendas no cartão. A parcela cai, mas o dinheiro das vendas passa a ficar retido, e falta caixa para repor estoque.
Indústria. Uma fábrica renegocia e oferece o galpão em alienação fiduciária. Se atrasar de novo, o banco pode retomar o imóvel pelo cartório, sem processo judicial.
Serviços. Uma clínica assina a renegociação e o banco inclui o cônjuge do sócio como avalista. O patrimônio da família passa a responder pela dívida da empresa.
Construção civil. Uma construtora com receitas irregulares aceita parcelas fixas e altas. No primeiro mês sem medição de obra, ocorre o atraso e toda a dívida vence antecipadamente.
Checklist dos primeiros dias depois de receber a proposta
- peça a minuta completa por escrito, não apenas o resumo do gerente;
- solicite a planilha de evolução de cada contrato que entra na renegociação;
- separe os contratos originais, os extratos e os comprovantes de pagamento;
- monte um fluxo de caixa para saber qual parcela cabe de fato;
- liste as garantias e as pessoas que o banco quer incluir;
- só assine depois de entender cada cláusula, mesmo que o banco pressione pelo prazo.
O que ainda pode ser discutido depois de assinar
Assinar uma confissão de dívida não significa perder todos os direitos. Há julgados reconhecendo que a renegociação não impede a discussão de ilegalidades dos contratos anteriores, como juros e encargos abusivos, cobranças em duplicidade ou tarifas indevidas. Também é possível questionar o próprio termo quando há erro no valor, encargos acima do permitido ou cláusulas abusivas.
Se o banco entrar com execução com base na confissão, a empresa pode se defender por meio de embargos, apontando excesso de cobrança e vícios do documento, e pedir, quando houver fundamento, a suspensão de bloqueios ou de medidas sobre os bens. Fora da execução, é possível propor uma ação para rever os contratos e pedir a devolução do que foi pago a mais, com pedido de urgência quando houver risco ao caixa. Cada caso, porém, depende das provas, e o resultado não pode ser garantido.
Prevenção e plano B
- não renegocie no impulso: uma parcela menor pode esconder um prazo muito mais longo e um custo total maior;
- evite oferecer o único imóvel da operação como garantia sem medir o risco;
- negocie a retirada de cláusulas de renúncia e a inclusão de prazo de tolerância antes do vencimento antecipado;
- registre por escrito todas as condições prometidas pelo gerente;
- se a proposta não couber no caixa, apresente uma contraproposta com números, em vez de assinar algo que vai atrasar de novo.
Quando vale falar com um advogado
- antes de assinar qualquer confissão ou renegociação de valor relevante;
- quando o banco pede novas garantias ou novos avalistas;
- quando o valor confessado parece maior do que a soma dos contratos;
- quando a empresa já assinou e percebeu cobranças indevidas;
- quando o banco entrou com execução baseada na confissão.
Perguntas frequentes
Depois de assinar a confissão, a empresa perde o direito de discutir juros?
Não necessariamente. Há julgados admitindo a discussão de ilegalidades dos contratos que deram origem à renegociação. A análise depende do caso.
A confissão de dívida permite que o banco execute direto?
Em regra, sim. A confissão assinada pelo devedor e por duas testemunhas, assim como a Cédula de Crédito Bancário, permite a cobrança por execução.
O sócio que assina como avalista responde por tudo?
O avalista responde pela dívida garantida, junto com a empresa. Por isso, é importante saber exatamente o que está sendo garantido antes de assinar.
Confissão de dívida reinicia a prescrição?
Sim. O reconhecimento da dívida pelo devedor interrompe a prescrição, e o prazo volta a contar do início.
Posso pedir para mudar cláusulas da minuta?
Sim. A minuta é uma proposta. Retirar cláusulas de renúncia, ajustar garantias e mudar o prazo de tolerância são pedidos comuns na negociação.
Leia também
- Cédula de Crédito Bancário: o que o empresário precisa conferir antes e depois de assinar
- Sócio avalista: você responde pela dívida da empresa com o banco?
- O banco não aceita renegociar a dívida da empresa: quais são os caminhos
Precisa de orientação?
Uma confissão de dívida pode reorganizar o caixa da empresa ou criar um problema maior no futuro, dependendo do que está escrito nas cláusulas. Conferir o valor, as garantias, os avalistas e os encargos antes de assinar é o que separa uma renegociação sustentável de um novo atraso. Se a sua empresa recebeu uma proposta de renegociação ou já assinou e tem dúvidas sobre o que foi cobrado, procure um advogado especialista em Direito Bancário para avaliar o caso com responsabilidade. Se tiver dúvidas, fale com a nossa equipe pelo WhatsApp.
Este conteúdo tem caráter informativo e não substitui a análise individual de um advogado.