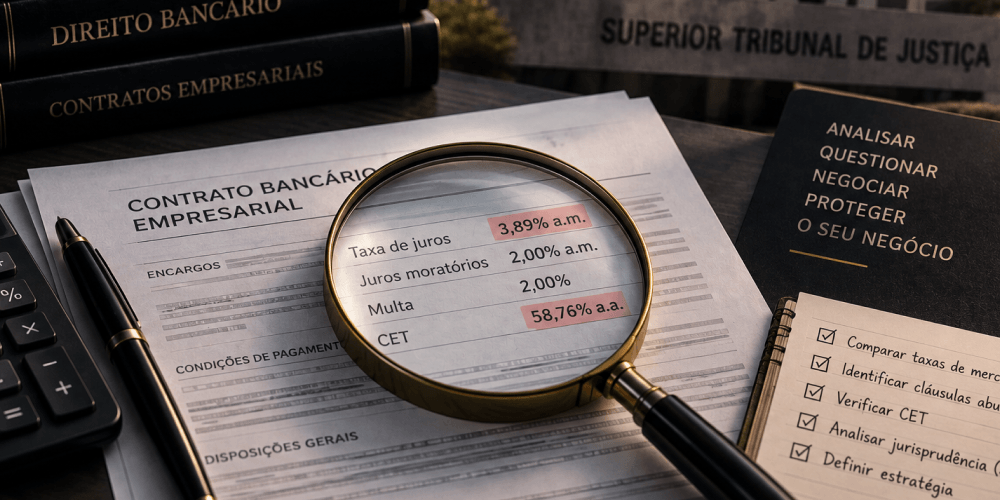
A dúvida sobre juros abusivos é a mais frequente de quem procura um advogado bancário: “os juros do meu contrato são abusivos?”. A resposta honesta é: depende. Existe um critério objetivo, definido pela jurisprudência, e ele nem sempre coincide com a percepção de quem paga a parcela.
Neste artigo
Juros abusivos: taxa alta não é o mesmo que taxa abusiva
No Brasil, instituições financeiras não estão sujeitas ao limite de 12% ao ano previsto na antiga Lei de Usura. A Súmula 596 do Supremo Tribunal Federal e a Súmula 382 do Superior Tribunal de Justiça deixam claro que a simples estipulação de juros acima desse patamar não caracteriza abusividade.
O critério usado pelos tribunais é outro: a comparação com a taxa média de mercado divulgada pelo Banco Central para a mesma modalidade de operação, no mesmo período. Foi o que o STJ definiu no julgamento do REsp 1.061.530, em regime de recurso repetitivo. A abusividade fica caracterizada quando a taxa contratada é substancialmente superior à média, sem justificativa no risco da operação.
Como fazer a comparação
O Banco Central publica mensalmente as taxas médias por modalidade, separando pessoa jurídica e pessoa física: capital de giro com prazo até 365 dias, capital de giro acima de 365 dias, cheque especial, conta garantida, desconto de duplicatas, cartão de crédito rotativo, entre outras.
O passo a passo é o seguinte:
- Identificar a modalidade exata do contrato e a data da contratação.
- Localizar a taxa média divulgada pelo Banco Central para aquela modalidade naquele mês.
- Comparar com a taxa efetiva do contrato, e não com a taxa nominal informada pelo gerente.
- Avaliar a diferença. Os tribunais têm considerado indícios de abusividade quando a taxa contratada supera a média em patamar relevante, frequentemente acima de uma vez e meia a média, embora não exista percentual fixo em lei.
Capitalização de juros
Outro ponto de discussão é a capitalização mensal, os chamados “juros sobre juros”. O STJ, nas Súmulas 539 e 541, admite a capitalização com periodicidade inferior a um ano em contratos celebrados após 31 de março de 2000, desde que expressamente pactuada. Considera-se pactuada quando a taxa anual informada é superior a doze vezes a mensal. Contratos que não cumprem esse requisito podem ter a capitalização afastada.
Tarifas e encargos acessórios
Além dos juros, a revisão pode alcançar tarifas cobradas sem previsão ou sem correspondência com serviço efetivamente prestado, seguros embutidos sem opção real de recusa (venda casada) e comissão de permanência cumulada com outros encargos moratórios, prática vedada pela Súmula 472 do STJ.
A questão do Código de Defesa do Consumidor para empresas
A Súmula 297 do STJ afirma que o CDC se aplica às instituições financeiras. Para empresas, porém, a aplicação depende de a pessoa jurídica ser destinatária final do crédito e de haver vulnerabilidade técnica, jurídica ou econômica na relação. Uma pequena empresa que contrata capital de giro para custear sua operação tem posição diferente de uma grande companhia com departamento financeiro estruturado. Essa análise influencia a extensão da revisão, mas a discussão sobre a taxa média e a capitalização é possível mesmo fora do CDC, com base no Código Civil.
O que esperar de uma ação revisional
É importante ter expectativa realista. A revisão não cancela a dívida. Seu objetivo é recalcular o saldo devedor com os encargos corretos. Em contratos com taxas muito acima da média, o impacto pode ser expressivo. Em contratos com taxas próximas da média, a ação pode não se justificar economicamente.
Por isso, o primeiro passo não é ajuizar a ação, e sim fazer o cálculo prévio: comparar taxa contratada e taxa média, verificar a capitalização e listar os encargos acessórios. Só com esse diagnóstico é possível dizer se a revisão vale a pena.
E durante a discussão, a empresa pode parar de pagar?
Não é recomendável. A jurisprudência exige, para suspender os efeitos da mora, que a discussão seja fundada em jurisprudência consolidada e que o devedor deposite o valor incontroverso ou preste garantia. Deixar de pagar sem esse cuidado costuma agravar a situação.
Em resumo: juros abusivos se provam com comparação à taxa média, não com percepção. Antes de discutir juros abusivos em juízo, faça o cálculo e avalie o ganho real, porque nem todo contrato caro tem juros abusivos.
Continue lendo
- Ação revisional de contrato bancário: quando vale a pena para a empresa
- STJ: falta da taxa diária no contrato não afasta a capitalização de juros
- Mais artigos na categoria Revisão de contratos.
Este conteúdo tem caráter informativo e não substitui a análise individual do caso.