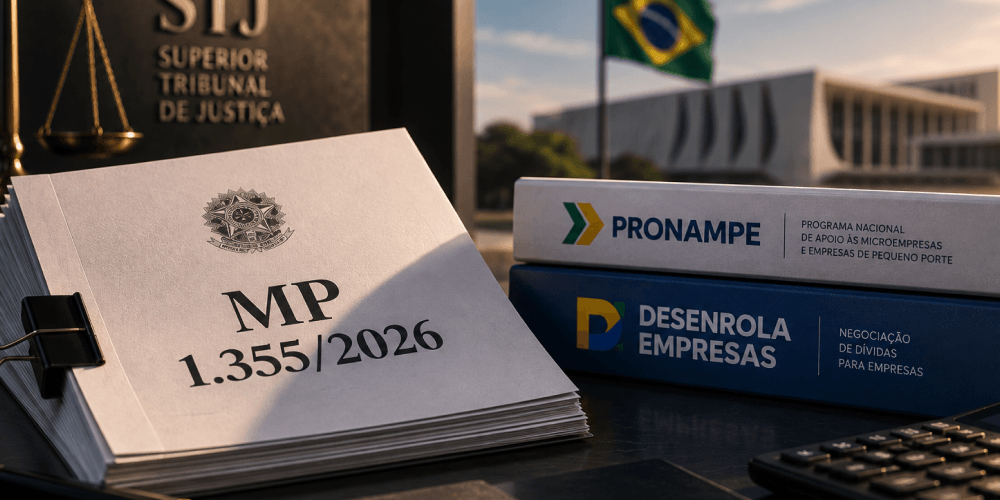
A Medida Provisória 1.355, de 4 de maio de 2026, que instituiu o Novo Desenrola Brasil e ampliou as condições do Pronampe, perdeu a validade. Em 8 de setembro de 2026, a Mesa do Congresso Nacional declarou encerrado o prazo de vigência da medida, que não chegou a ser votada em plenário. O comunicado oficial foi expedido à Presidência da República, ao Senado e à Câmara dos Deputados.
Neste artigo
O que a MP havia mudado no Pronampe
A medida tinha duas frentes. A primeira, voltada às famílias, instituiu o Programa Extraordinário de Reequilíbrio Financeiro das Famílias, com incentivos à renegociação e à regularização de dívidas em atraso no sistema financeiro. A segunda, mais relevante para o público empresarial, alterou a Lei 13.999/2020, que rege o Pronampe, e o Procred 360.
Entre as mudanças no Pronampe estavam:
- prazo total de pagamento de até 96 meses, contra 72 meses na regra anterior;
- carência de até 24 meses, com possibilidade de capitalização ou pagamento dos encargos durante esse período;
- limite de crédito ampliado, que a regulamentação do programa fixou em até R$ 500 mil por empresa, respeitado o teto de 50% da receita bruta anual;
- vedação de contratação apenas para devedores com obrigações vencidas há mais de 90 dias, em vez da tolerância anterior, bem mais curta.
No Procred 360, a MP permitia usar os recursos para liquidar integralmente outras operações de crédito em andamento, funcionando como instrumento de reestruturação de dívida.
O que acontece com quem já contratou
Este é o ponto mais importante. Pela Constituição, artigo 62, parágrafo 11, as relações jurídicas constituídas durante a vigência de uma medida provisória que perde eficácia continuam regidas por ela, salvo se o Congresso editar decreto legislativo em sentido contrário no prazo de 60 dias. Na prática, os contratos de Pronampe e Procred 360 assinados entre 4 de maio e o encerramento da vigência mantêm as condições pactuadas: prazo, carência, taxa e limite.
A empresa que contratou nesse período não precisa renegociar nem devolver nada. Vale, porém, guardar o contrato e o comprovante da data de contratação, porque eventual discussão futura sobre as condições dependerá dessa prova.
O que deixa de existir
Para quem ainda não contratou, as condições ampliadas deixam de estar disponíveis. O Pronampe volta a operar nos termos da Lei 13.999/2020 com as regras que já estavam em vigor antes da MP, incluindo prazo e limite anteriores. Bancos que estavam com propostas em análise sob as regras da MP devem readequar as operações, o que na prática significa recomeçar a análise.
O programa de renegociação para famílias também perde a base legal, embora renegociações já formalizadas permaneçam válidas.
O que a empresa deve fazer agora
- Se contratou sob a MP, revisar o contrato para confirmar que as condições registradas correspondem às regras ampliadas, especialmente prazo e carência.
- Se estava em negociação, pedir ao banco a proposta atualizada e comparar com alternativas de mercado antes de assinar. A pressa para “aproveitar” condições que já não existem costuma resultar em contratos piores.
- Se tem dívidas em atraso que pretendia reestruturar pelo Procred 360, avaliar outros caminhos, como a negociação direta com a área de recuperação de crédito ou a revisão dos contratos existentes.
Pode voltar?
Sim. O governo pode enviar projeto de lei com o mesmo conteúdo, e há emendas e propostas em tramitação que reproduzem parte das medidas. A Constituição, contudo, impede a reedição de medida provisória com o mesmo tema na mesma sessão legislativa. Qualquer novidade dependerá de votação pelo Congresso, o que exige acompanhamento.
Fontes: Tramitação da MPV 1355/2026 no Congresso Nacional e texto original da MP 1.355/2026.
Em resumo: o Pronampe ampliado da MP 1.355/2026 deixou de existir, mas quem contratou mantém as condições. Quem ainda pretende usar o Pronampe deve pedir ao banco as regras atualmente vigentes.
Continue lendo
- O banco não aceita renegociar a dívida da empresa: quais são as alternativas
- Dívida bancária começou a comprometer o caixa da empresa: o que fazer primeiro
- Mais artigos na categoria Novidades.
Este conteúdo tem caráter informativo e não substitui a análise individual do caso.